Pháp lý phân lô · Thuế, phí 2026
Thuế, phí khi phân lô bán nền 2026: tính đủ trước khi mua đất
Nhiều phép tính phân lô chỉ có ba dòng: giá mua, giá bán, chi phí làm đường. Phần bị bỏ quên thường là phần lớn nhất: tiền sử dụng đất khi chuyển mục đích, thuế trên từng lô bán ra, và câu hỏi bạn có đang kinh doanh bất động sản mà không biết hay không.
Thuế phí khi phân lô bán nền năm 2026 không chỉ có thuế thu nhập cá nhân 2% như nhiều người vẫn nghĩ. Một thương vụ đi qua bốn chặng: mua thửa lớn, chuyển mục đích sang đất ở, tách thửa, rồi bán từng lô; mỗi chặng có khoản tiền riêng. Bài này liệt kê từng khoản theo quy định đến tháng 11/2026, kèm ví dụ tính và các điểm còn chưa chắc. Điều kiện tách thửa và diện tích tối thiểu tôi đã viết ở bài phân lô bán nền 2026: điều kiện tách thửa; ở đây chỉ bàn chuyện tiền.
Nội dung bài viết
1. Bốn chặng, bốn nhóm thuế phí
| Chặng | Khoản phải tính | Thường ai nộp |
|---|---|---|
| Mua thửa lớn | Thuế TNCN 2% của người bán; lệ phí trước bạ 0,5%; phí công chứng, thẩm định hồ sơ | Thỏa thuận; thường bên bán nộp thuế, bên mua nộp trước bạ |
| Chuyển mục đích | Tiền sử dụng đất; với đất chuyên trồng lúa còn khoản tiền bảo vệ đất lúa | Người sử dụng đất |
| Tách thửa | Phí đo đạc lập bản vẽ, phí thẩm định hồ sơ, lệ phí cấp giấy chứng nhận | Người sử dụng đất |
| Bán từng lô | Thuế TNCN 2% mỗi lô; trước bạ 0,5% của người mua; công chứng | Thỏa thuận, ghi rõ trong hợp đồng |
Tách thửa không đổi chủ thì chưa phát sinh thuế chuyển nhượng.
2. Tiền sử dụng đất khi chuyển mục đích
Chuyển đất nông nghiệp sang đất ở phải được cho phép (Điều 121 Luật Đất đai 2024); từ 01/7/2025 thẩm quyền với cá nhân thuộc Chủ tịch UBND cấp xã (NĐ 151/2025). Tiền phải nộp theo nguyên tắc của Nghị định 103/2024: tiền tính theo giá đất ở trừ tiền tính theo giá đất nông nghiệp, cùng diện tích, theo bảng giá tại thời điểm có quyết định cho phép. Bảng giá đất mới của các tỉnh áp dụng từ 01/01/2026.
Nghị quyết 254/2025/QH15 (khoản 2 Điều 10, từ 01/01/2026) có ưu đãi cho đất vườn, ao trong cùng thửa có đất ở:
- 30% chênh lệch với diện tích trong hạn mức giao đất ở;
- 50% với phần vượt hạn mức nhưng không quá một lần hạn mức;
- 100% với phần vượt quá một lần hạn mức.
Ưu đãi chỉ dùng một lần cho mỗi hộ hoặc cá nhân, trên một thửa, tính từ 01/8/2024; các lần sau tính 100%. Vì vậy người mua đất lớn để chia lô gần như chắc chắn chịu 100% chênh lệch. Thửa trồng cây lâu năm đứng riêng, không cùng thửa có nhà ở, theo câu chữ không thuộc diện ưu đãi; tôi ghi điểm này là chưa chắc cho tới khi đọc nguyên văn hướng dẫn.
Với đất chuyên trồng lúa, người được chuyển mục đích phải nộp thêm khoản tiền để Nhà nước bổ sung diện tích đất lúa bị mất (điểm b k4 Điều 182 Luật Đất đai 2024; Nghị định 112/2024), mức do tỉnh quy định, không thấp hơn 50% diện tích nhân giá đất lúa theo bảng giá. Áp thế nào với cá nhân chuyển mục đích: chưa chắc.
3. Thuế thu nhập cá nhân 2% và lệ phí trước bạ 0,5%
Thuế TNCN khi chuyển nhượng bất động sản là 2% trên giá chuyển nhượng. Từ 01/7/2026, theo Nghị định 253/2026, giá tính thuế là giá trên hợp đồng, nhưng nếu hợp đồng ghi thấp hơn giá theo bảng giá đất thì tính theo bảng giá. Thuế tính trên từng lô bán ra, không phải trên lợi nhuận cả thương vụ: có lỗ vẫn nộp 2%.
Lệ phí trước bạ nhà đất là 0,5% giá tính lệ phí (k1 Điều 8 Nghị định 10/2022, đã sửa đổi), nộp khi đăng ký quyền; với đất, giá tính thường theo bảng giá của tỉnh. Người phân lô nộp khoản này khi mua thửa lớn; người mua từng lô nộp khi sang tên lô của họ.
Thuế 2% đánh trên giá bán, không trên tiền lãi. Thương vụ phân lô lãi mỏng có thể thấy 2% này ăn mất một phần ba lợi nhuận.
Đọc sâu hơn trong sách
Bí Quyết Phân Lô
Mua héc-ta, bán mét vuông — đúng luật 2026
Ebook638 trang1.999.000đKhóa học video
học 2 năm4.899.000đCombo Ebook + Video
tiết kiệm 998.000đ5.900.000đ
4. Ví dụ tính cho một thương vụ 8 lô
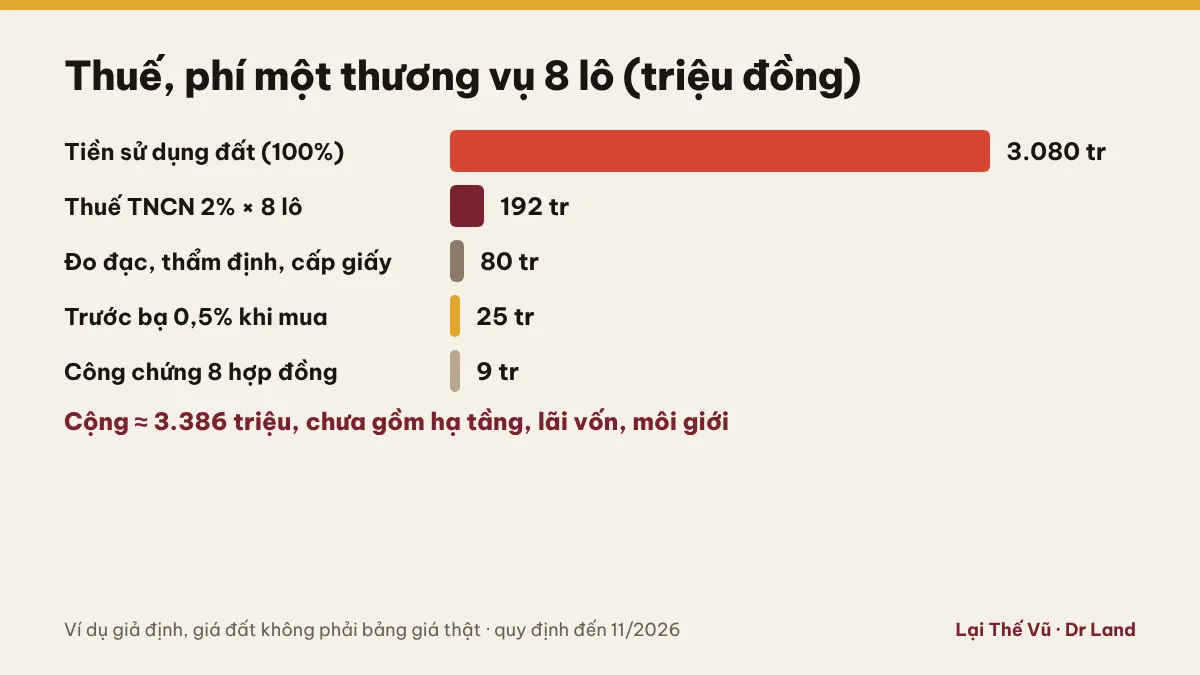
Ví dụ giả định để minh hoạ, giá đất không phải bảng giá thật của địa phương nào: mua một thửa 5 tỷ, chuyển 400 m² sang đất ở, tách thành 8 lô, mỗi lô bán 1,2 tỷ.
| Khoản | Triệu đồng | Cách tính |
|---|---|---|
| Tiền sử dụng đất | 3.080 | 400 m² × (8,0 − 0,3) triệu/m² chênh lệch bảng giá giả định, tính 100% |
| Thuế TNCN khi bán 8 lô | 192 | 2% × 1.200 × 8 |
| Phí đo đạc, thẩm định, cấp giấy | 80 | Giả định; mức phí do HĐND tỉnh quyết |
| Lệ phí trước bạ khi mua thửa lớn | 25 | 0,5% × 5.000 (giả định giá tính lệ phí bằng giá hợp đồng) |
| Phí công chứng 8 hợp đồng bán | 9 | ≈ 1,12 triệu mỗi hợp đồng 1,2 tỷ theo biểu phí TT 257/2016 |
| Cộng thuế, phí | ≈ 3.386 | Chưa gồm làm đường, hạ tầng, lãi vốn, môi giới |
Doanh thu 9,6 tỷ trừ giá mua 5 tỷ trừ 3,39 tỷ thuế phí còn khoảng 1,21 tỷ trước chi phí hạ tầng và lãi vốn. Bảng giá đất ở chỉ cao hơn 1 triệu/m² là tiền sử dụng đất tăng thêm 400 triệu, nên hãy tra bảng giá trước khi xuống cọc. Biểu phí công chứng theo Thông tư 257/2016 còn hiệu lực sau Luật Công chứng 2024 hay đã có thông tư mới, tôi ghi là chưa chắc.
5. Có bị coi là kinh doanh bất động sản?
Luật Kinh doanh bất động sản 2023 cho cá nhân kinh doanh quy mô nhỏ không phải lập doanh nghiệp nhưng phải kê khai, nộp thuế. Nghị định 96/2024 (Điều 7) mô tả quy mô nhỏ: không thuộc diện lập dự án, và không vượt ngưỡng 10 giao dịch một năm và 300 tỷ đồng một hợp đồng; giao dịch một lần trong năm không tính giá trị. Hai ngưỡng này đọc là “và” hay “hoặc” thì các nguồn diễn giải chưa thống nhất: chưa chắc.
Hệ quả thực tế: chia một thửa thành hơn 10 lô và bán trong cùng một năm là bạn đã đứng sát ranh giới. Nghị định 339/2026 (hiệu lực 26/8/2026) phạt kinh doanh bất động sản mà không thành lập doanh nghiệp khi luật yêu cầu từ 120 đến 160 triệu đồng; mức này áp cho cá nhân nguyên mức hay một nửa, tôi ghi là chưa chắc. Ngoài ra, nếu làm đường, đặt tên “dự án”, nhận cọc khi lô chưa có sổ riêng, bạn có thể bị xem là phân lô kiểu dự án, rủi ro lớn hơn nhiều so với chuyện thuế.
Cần theo dõi thêm: đề xuất thuế 0,2% với đất bỏ hoang, chậm đưa vào sử dụng (dự án sửa Luật Thuế sử dụng đất phi nông nghiệp) mới là đề xuất, chưa thông qua.
6. Bảng văn bản áp dụng và checklist
| Văn bản | Hiệu lực | Ý chính dùng trong bài |
|---|---|---|
| Luật Đất đai 31/2024/QH15 | 01/8/2024 | Đ121 xin phép chuyển mục đích; điểm a k3 Đ27 công chứng; điểm b k4 Đ182 tiền bảo vệ đất lúa |
| Nghị quyết 254/2025/QH15 | 01/01/2026 | Bảng giá đất từ 01/01/2026; k2 Đ10 ưu đãi 30% / 50% / 100% |
| Nghị định 103/2024/NĐ-CP (sửa bởi NĐ 291/2025, NĐ 50/2026) | 2024; sửa 2025–2026 | Cách tính tiền sử dụng đất khi chuyển mục đích |
| Nghị định 112/2024/NĐ-CP | 2024 | Khoản tiền bảo vệ đất chuyên trồng lúa |
| Luật Thuế TNCN 109/2025/QH15; Nghị định 253/2026/NĐ-CP | 01/7/2026 | Thuế 2% giá chuyển nhượng, không thấp hơn bảng giá |
| Nghị định 10/2022/NĐ-CP (đã sửa đổi) | 2022 | Lệ phí trước bạ nhà đất 0,5% |
| Nghị định 96/2024/NĐ-CP | 01/8/2024 | Đ7 cá nhân kinh doanh quy mô nhỏ |
| Nghị định 339/2026/NĐ-CP | 26/8/2026 | Phạt kinh doanh bất động sản không lập doanh nghiệp |
- □ Đã tra bảng giá đất ở và đất nông nghiệp tại xã nơi có thửa đất.
- □ Đã tính tiền sử dụng đất ở mức 100%, không trông vào ưu đãi một lần.
- □ Đã nhân 2% cho từng lô theo giá bán dự kiến, không thấp hơn bảng giá.
- □ Đã ghi trong hợp đồng ai nộp thuế 2%, ai nộp trước bạ 0,5%.
- □ Đã đếm số lô định bán trong một năm so với ngưỡng 10 giao dịch.
Quy định trong bài là tình trạng đến tháng 11/2026; ba luật Đất đai, Nhà ở, Kinh doanh bất động sản sửa đổi đang trình Quốc hội, chưa thông qua. Bài không phải tư vấn thuế cho trường hợp cụ thể.
Video liên quan từ kênh Lại Thế Vũ – Dr Land
Nếu bạn thích nghe hơn đọc, các video dưới đây trên kênh YouTube của tôi bàn tiếp chủ đề này.
Toàn Cảnh Cơ Chế Định Giá Đất Mới: Đừng Ôm Đất Nếu Chưa Hiểu Rõ Nghị Quyết 21!

3 Trụ Cột Đầu Tư Bất Động Sản An Toàn: Lật Kèo Quy Hoạch Bằng 57 Chiến Lược Thực Chiến
Xem thêm video và đăng ký kênh YouTube Lại Thế Vũ – Dr Land →
Câu hỏi thường gặp
Phân lô bán nền phải nộp những loại thuế, phí nào?
Các khoản chính gồm: tiền sử dụng đất nếu chuyển đất nông nghiệp sang đất ở; lệ phí trước bạ 0,5% khi đăng ký; thuế thu nhập cá nhân 2% trên giá chuyển nhượng của từng lô bán ra; phí thẩm định hồ sơ, lệ phí cấp giấy chứng nhận theo mức của tỉnh; phí đo đạc, công chứng. Ai nộp khoản nào trong mua bán do các bên thỏa thuận.
Tiền sử dụng đất khi chuyển đất vườn lên thổ cư năm 2026 tính thế nào?
Tính theo chênh lệch giữa giá đất ở và giá đất nông nghiệp theo bảng giá khi có quyết định cho phép. Đất vườn, ao cùng thửa có đất ở được tính 30% hoặc 50% chênh lệch (Nghị quyết 254/2025), chỉ một lần cho mỗi hộ hoặc cá nhân. Người phân lô thường chịu 100%.
Cá nhân bán bao nhiêu lô một năm thì phải lập doanh nghiệp?
Theo Nghị định 96/2024, cá nhân kinh doanh quy mô nhỏ không phải lập doanh nghiệp nếu không thuộc trường hợp vượt ngưỡng 10 giao dịch một năm và 300 tỷ một hợp đồng. Cách đọc hai ngưỡng này là “và” hay “hoặc” các nguồn chưa thống nhất, tôi ghi là chưa chắc. Bán trên 10 lô một năm nên hỏi luật sư hoặc cơ quan thuế trước.
Phân lô bán nền có được miễn thuế thu nhập cá nhân không?
Thường là không. Miễn thuế áp cho nhà, đất ở duy nhất đã sở hữu từ 183 ngày và chuyển nhượng toàn bộ, hoặc giữa người thân theo luật định. Người chia lô bán thường không thuộc các diện này.
Đọc sâu hơn trong sách
Bí Quyết Phân Lô
Mua héc-ta, bán mét vuông — đúng luật 2026
Ebook638 trang1.999.000đKhóa học video
học 2 năm4.899.000đCombo Ebook + Video
tiết kiệm 998.000đ5.900.000đ